Đầu Tư Căn Hộ Đà Nẵng: Phân Tích Bài Toán Vốn, Dòng Tiền Và Khả Năng Tăng Giá
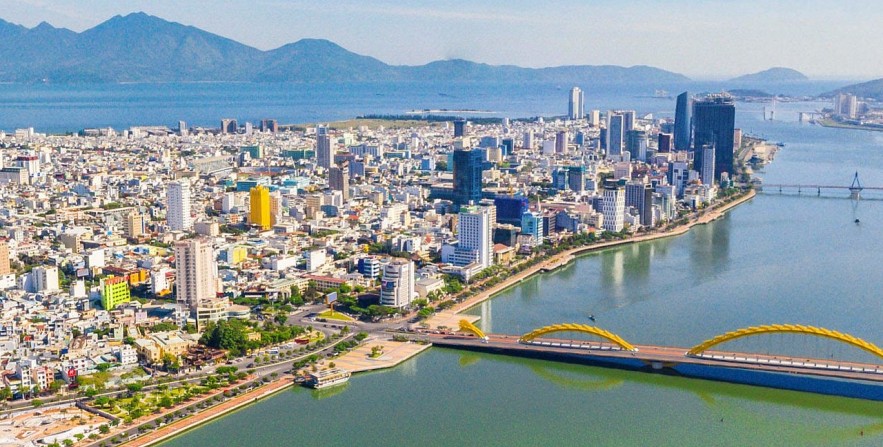
Đà Nẵng có một lợi thế mà không phải thị trường bất động sản nào cũng sở hữu: vừa là trung tâm kinh tế – dịch vụ của miền Trung, vừa là thành phố du lịch có sức hút với khách trong nước và quốc tế. Điều này tạo ra nhiều lớp nhu cầu đối với căn hộ, từ mua để ở, thuê dài hạn cho đến các loại hình lưu trú và bất động sản đa chức năng.
Nhưng một thị trường có tiềm năng không đồng nghĩa với việc mọi căn hộ đều là khoản đầu tư tốt.
Có những nhà đầu tư mua được tài sản ở vị trí đẹp nhưng dòng tiền cho thuê không đủ bù chi phí vốn. Có người chọn căn hộ giá thấp nhưng khó tìm khách thuê hoặc mất nhiều thời gian bán lại. Cũng có trường hợp mua đúng thời điểm thị trường thuận lợi nhưng sử dụng đòn bẩy quá lớn, buộc phải bán tài sản khi chưa đạt được mức giá kỳ vọng.
Vì vậy, câu hỏi quan trọng không chỉ là căn hộ Đà Nẵng có tăng giá hay không, mà phải là:
- Cần chuẩn bị bao nhiêu vốn để tham gia thị trường?
- Giá mua hiện tại có tương xứng với giá trị tài sản?
- Dòng tiền cho thuê có đủ hấp dẫn sau khi trừ chi phí?
- Khu vực nào có nền tảng nhu cầu bền vững?
- Khả năng tăng giá đến từ động lực thực hay chỉ là kỳ vọng?
- Nếu thị trường đi ngang trong 2–3 năm, nhà đầu tư có đủ sức nắm giữ?
Bài viết này tiếp cận đầu tư căn hộ Đà Nẵng như một bài toán tài chính và lựa chọn vị trí, thay vì chỉ nhìn vào danh sách dự án đang được quảng bá.
Thị trường căn hộ Đà Nẵng 2026: Cơ hội vẫn có, nhưng dòng tiền cần chọn lọc
Trước khi quyết định đầu tư, cần hiểu thị trường đang ở giai đoạn nào. Một thị trường tăng trưởng dài hạn vẫn có thể trải qua những quý giao dịch chậm, điều chỉnh giá hoặc phân hóa mạnh giữa các dự án.
Căn hộ ngày càng chiếm tỷ trọng quan tâm lớn
Theo dữ liệu thị trường được Batdongsan.com.vn công bố cho quý III/2026, tỷ trọng mức độ quan tâm đến chung cư tại Đà Nẵng đã tăng từ 12% trong quý I/2024 lên 24% trong quý III/2026.
Giá rao bán căn hộ phổ biến được ghi nhận khoảng 67 triệu đồng/m², tăng so với mức khoảng 46 triệu đồng/m² vào quý I/2024. Mức giá này phản ánh diễn biến giá chào bán trên nền tảng khảo sát, không đồng nghĩa với giá giao dịch thực tế của toàn thị trường.
Cùng kỳ, dữ liệu được công bố ghi nhận giá thuê phổ biến khoảng 17 triệu đồng/tháng và lợi suất cho thuê khoảng 4,5%. Đây là mức tham khảo của tập dữ liệu khảo sát, không phải cam kết lợi nhuận cho mọi căn hộ.
Điểm đáng chú ý là căn hộ đang trở thành một loại hình được quan tâm nhiều hơn, nhưng mức độ quan tâm không tự động chuyển thành giao dịch thành công.
Nguồn cung và thanh khoản đang phân hóa
Theo báo cáo thị trường bất động sản nhà ở Đà Nẵng quý III/2026 của DKRA Consulting, nguồn cung sơ cấp căn hộ đạt 4.385 căn từ 20 dự án, giảm 14% so với quý trước. Lượng tiêu thụ đạt 2.099 căn, giảm 25% so với quý II và giảm 24% so với cùng kỳ năm trước.
Một số điểm đáng chú ý:
- Căn hộ hạng B chiếm 46% tổng nguồn cung.
- Nhóm hạng B đóng góp 68% lượng tiêu thụ sơ cấp.
- Giao dịch tập trung nhiều ở các dự án mới mở bán với mức giá trung bình khoảng 60–70 triệu đồng/m².
- Ngũ Hành Sơn đóng góp khoảng 40% nguồn cung và 43% lượng giao dịch.
- Giá thứ cấp tại một số nhóm sản phẩm điều chỉnh khoảng 3–5%.
Những con số này cho thấy thị trường không thiếu cơ hội, nhưng người mua đang có xu hướng lựa chọn kỹ hơn. Sản phẩm có mức giá phù hợp, vị trí rõ ràng và khả năng sử dụng thực tế sẽ có lợi thế hơn những tài sản được định giá chủ yếu bằng kỳ vọng tương lai.
Đầu tư căn hộ không nên dựa vào một chu kỳ tăng giá duy nhất
Một sai lầm phổ biến là nhìn lại mức tăng giá trong quá khứ rồi ngoại suy cho những năm tiếp theo.
Ví dụ, nếu giá rao bán căn hộ đã tăng đáng kể trong hai năm, nhà đầu tư có thể cho rằng chỉ cần mua một sản phẩm cùng khu vực là sẽ tiếp tục hưởng mức tăng tương tự. Nhưng điều đó bỏ qua ba yếu tố:
- Giá mua hiện tại có thể đã phản ánh phần lớn kỳ vọng tăng trưởng.
- Nguồn cung mới có thể tạo áp lực cạnh tranh.
- Khả năng thanh khoản phụ thuộc vào sức mua thực tế, không chỉ giá rao bán.
Bất động sản là tài sản có tính chu kỳ. Một quyết định đầu tư tốt phải có khả năng đứng vững ngay cả khi thị trường không tăng giá trong ngắn hạn.
Đầu tư căn hộ Đà Nẵng cần bao nhiêu vốn?
Vốn đầu tư không chỉ là số tiền ghi trên hợp đồng mua bán. Người mua cần tính tổng chi phí sở hữu, chi phí hoàn thiện, chi phí tài chính và khoản dự phòng trong thời gian chưa khai thác được tài sản.
Xác định ngân sách theo tổng giá trị tài sản
Có thể chia ngân sách đầu tư thành bốn nhóm tham khảo:
| Tổng giá trị tài sản | Nhóm sản phẩm có thể khảo sát | Định hướng |
|---|---|---|
| Dưới 2 tỷ đồng | Căn hộ diện tích nhỏ, sản phẩm thứ cấp hoặc khu vực xa lõi trung tâm | Ưu tiên giá mua và khả năng sử dụng |
| 2–3 tỷ đồng | Một số căn hộ nhỏ hoặc sản phẩm thứ cấp tùy vị trí | Tìm sự cân bằng giữa vốn và nhu cầu thuê |
| 3–5 tỷ đồng | Căn hộ 1–2 phòng ngủ ở nhiều khu vực đô thị | Có thêm lựa chọn về vị trí và chất lượng |
| Trên 5 tỷ đồng | Căn hộ trung tâm, sản phẩm cao cấp hoặc căn có lợi thế cảnh quan | Đánh giá kỹ giá trị sử dụng và thanh khoản |
Đây là khung ngân sách để định hướng khảo sát, không phải bảng giá bán hiện hành hoặc cam kết rằng ở mỗi phân khúc luôn có sản phẩm phù hợp.
Cùng một số tiền, nhà đầu tư có thể lựa chọn một căn hộ tốt hơn ở khu vực xa trung tâm hoặc một căn nhỏ hơn tại khu vực lõi đô thị. Quyết định phụ thuộc vào mục tiêu nắm giữ và tệp khách thuê.
Tính đủ chi phí ngoài giá mua
Một thương vụ đầu tư căn hộ thường có những khoản chi sau:
- Giá mua hoặc giá chuyển nhượng.
- Thuế, phí và chi phí công chứng theo trường hợp giao dịch.
- Chi phí nội thất, thiết bị và hoàn thiện.
- Phí quản lý, bảo trì và các khoản vận hành.
- Chi phí môi giới và tìm khách thuê.
- Chi phí sửa chữa, thay thế thiết bị.
- Chi phí lãi vay và các khoản phí liên quan.
- Khoản dự phòng trong thời gian căn hộ trống khách.
Ví dụ, nhà đầu tư mua căn hộ với giá 4 tỷ đồng và dự kiến chi thêm 200 triệu đồng để hoàn thiện, trang bị nội thất và chuẩn bị khai thác.
Tổng vốn đầu tư thực tế lúc này là 4,2 tỷ đồng, chưa tính các chi phí giao dịch khác nếu có.
Nếu chỉ lấy 4 tỷ đồng làm mẫu số khi tính lợi suất, kết quả sẽ cao hơn thực tế.
Nguyên tắc: Hãy tính lợi suất trên tổng vốn thực sự bỏ ra, không chỉ trên giá bán được quảng cáo.
Chọn căn hộ theo quy mô vốn, không theo cảm xúc
Với nhà đầu tư có nguồn vốn vừa phải, căn hộ nhỏ có thể là lựa chọn đáng xem xét vì tổng giá trị tài sản thấp hơn và tệp khách thuê có thể rộng hơn tại một số khu vực.
Với người có vốn lớn, căn hộ cao cấp ở trung tâm hoặc ven sông có thể mang lại trải nghiệm sử dụng và lợi thế vị trí khác biệt. Tuy nhiên, mức giá cao cũng đồng nghĩa với yêu cầu vốn lớn hơn, trong khi lợi suất cho thuê tính trên giá mua chưa chắc cao hơn.
Đừng mặc định căn hộ đắt tiền sẽ là khoản đầu tư tốt hơn. Giá trị tài sản và hiệu quả đầu tư là hai khái niệm khác nhau.
Bài toán dòng tiền: Căn hộ cho thuê có thực sự sinh lời?
Dòng tiền cho thuê là yếu tố giúp nhà đầu tư duy trì tài sản trong thời gian chờ tăng giá. Nhưng để đánh giá đúng hiệu quả, cần phân biệt doanh thu lý thuyết, doanh thu thực thu và thu nhập ròng.
Tính lợi suất cho thuê gộp
Công thức cơ bản:
Lợi suất cho thuê gộp = (Tiền thuê tháng × 12) / Tổng vốn đầu tư × 100%
Ví dụ minh họa:
- Tổng vốn đầu tư: 4,2 tỷ đồng.
- Giá thuê dự kiến: 17 triệu đồng/tháng.
- Doanh thu thuê lý thuyết: 204 triệu đồng/năm.
Lợi suất gộp:
204 triệu / 4,2 tỷ × 100% = 4,86%/năm.
Đây là con số trước khi trừ thời gian trống phòng, chi phí vận hành và các khoản phải trả khác.
Tính lợi suất ròng thay vì chỉ nhìn tiền thuê
Giả sử căn hộ không được thuê đủ 12 tháng mà chỉ có khách trong 10 tháng.
Doanh thu thực thu:
17 triệu × 10 tháng = 170 triệu đồng.
Giả định chi phí vận hành, bảo trì, sửa chữa và tìm khách tương đương 15% doanh thu thực thu:
170 triệu × 15% = 25,5 triệu đồng.
Thu nhập ròng trước lãi vay và thuế:
170 triệu – 25,5 triệu = 144,5 triệu đồng.
Lợi suất ròng trước lãi vay và thuế:
144,5 triệu / 4,2 tỷ × 100% = 3,44%/năm.
Như vậy, cùng một căn hộ, lợi suất gộp gần 4,9% nhưng lợi suất sau một số chi phí vận hành chỉ còn khoảng 3,4%.
Đây là lý do nhà đầu tư cần khảo sát giá thuê thực tế và tỷ lệ trống phòng trước khi quyết định mua.
Đừng nhầm lợi suất cho thuê với lợi nhuận đầu tư
Một căn hộ có lợi suất cho thuê 4% không có nghĩa nhà đầu tư chắc chắn kiếm được 4% lợi nhuận trên tổng tài sản mỗi năm.
Cần phân biệt:
- Doanh thu cho thuê: Tổng tiền khách thuê trả.
- Thu nhập ròng từ khai thác: Doanh thu sau khi trừ chi phí vận hành.
- Dòng tiền sau tài chính: Thu nhập ròng sau khi trừ lãi vay và nghĩa vụ trả nợ.
- Tổng lợi nhuận đầu tư: Kết quả kết hợp giữa dòng tiền khai thác và chênh lệch giá bán, sau khi trừ toàn bộ chi phí liên quan.
Nếu căn hộ tăng giá 5% nhưng nhà đầu tư phải chịu chi phí lãi vay, sửa chữa và phí giao dịch lớn, lợi nhuận cuối cùng có thể thấp hơn nhiều so với mức tăng giá được quảng cáo.
Dòng tiền cho thuê phụ thuộc vào đúng tệp khách
Mỗi khu vực có một nhóm khách thuê khác nhau.
- Khu vực trung tâm: nhân sự văn phòng, chuyên gia, người làm việc tại các tổ chức và doanh nghiệp.
- Khu vực gần biển: người làm việc trong ngành dịch vụ, chuyên gia và nhóm khách có nhu cầu lưu trú dài hạn.
- Khu vực gần trường học, bệnh viện: gia đình, người đi làm và nhóm thuê có nhu cầu ổn định.
- Khu vực phát triển đô thị mới: người làm việc tại khu vực lân cận và nhóm khách thuê theo nhu cầu thực tế.
Một căn hộ có nội thất đẹp nhưng nằm xa nơi làm việc của nhóm khách mục tiêu vẫn có thể khó cho thuê. Vì vậy, vị trí đầu tư phải gắn với nhu cầu sử dụng, không chỉ gắn với danh tiếng của khu vực.
Đòn bẩy tài chính: Dùng vốn vay thế nào để không biến tài sản thành áp lực?
Vay ngân hàng giúp nhà đầu tư sở hữu tài sản có giá trị lớn hơn số vốn tự có. Nhưng bất động sản cho thuê thường không tạo ra dòng tiền đủ cao để mặc nhiên bù toàn bộ chi phí vay.
Ví dụ đầu tư căn hộ bằng vốn vay
Giả sử nhà đầu tư mua một căn hộ với các thông số:
| Khoản mục | Giá trị minh họa |
|---|---|
| Giá mua căn hộ | 4,2 tỷ đồng |
| Vốn tự có | 2,52 tỷ đồng |
| Vốn vay | 1,68 tỷ đồng |
| Tỷ lệ vay | 40% |
| Lãi suất giả định | 8,5%/năm |
| Tiền thuê dự kiến | 17 triệu đồng/tháng |
Nếu tính đơn giản theo lãi suất 8,5% trên dư nợ ban đầu, chi phí lãi vay trong một năm khoảng:
1,68 tỷ × 8,5% = 142,8 triệu đồng.
Trong khi đó, nếu căn hộ chỉ thu được 170 triệu đồng tiền thuê thực tế một năm và có 25,5 triệu đồng chi phí vận hành, thu nhập ròng trước tài chính là 144,5 triệu đồng.
Sau khi trừ lãi vay, phần còn lại chỉ khoảng 1,7 triệu đồng, chưa tính phần trả nợ gốc, thuế và những khoản phát sinh khác.
Ví dụ này cho thấy một căn hộ có lợi suất cho thuê tương đối ổn vẫn có thể tạo dòng tiền rất mỏng nếu sử dụng đòn bẩy cao.
Đây là phép tính minh họa, không phải báo giá lãi suất hoặc tư vấn tín dụng. Lãi suất thực tế, thời hạn ưu đãi, phương thức trả nợ và phí vay cần được xác minh theo hợp đồng ngân hàng.
Ba nguyên tắc sử dụng đòn bẩy
Nguyên tắc 1: Không vay tối đa chỉ vì ngân hàng cho phép.
Hạn mức tín dụng phản ánh khả năng cấp vốn của ngân hàng, không đồng nghĩa với khả năng chịu đựng dòng tiền của nhà đầu tư.
Nguyên tắc 2: Kiểm tra khả năng trả nợ trong kịch bản xấu.
Hãy thử tính trường hợp căn hộ trống khách 3–6 tháng, lãi suất tăng hoặc thu nhập cá nhân giảm. Nếu chỉ cần một biến động nhỏ đã khiến nhà đầu tư mất khả năng trả nợ, tỷ lệ vay đang quá cao.
Nguyên tắc 3: Duy trì quỹ dự phòng riêng.
Không nên sử dụng toàn bộ tiền mặt để thanh toán ban đầu. Nhà đầu tư cần giữ một khoản dự phòng cho lãi vay, sửa chữa, chi phí sinh hoạt và các tình huống phát sinh.
Đầu tư căn hộ Đà Nẵng nên chọn vị trí nào?
Vị trí là yếu tố có ảnh hưởng lâu dài đến khả năng sử dụng, cho thuê và bán lại. Tuy nhiên, không có khu vực nào tốt nhất trong mọi trường hợp. Mỗi khu vực phục vụ một chiến lược khác nhau.
1. Hải Châu: Ưu tiên giá trị trung tâm và nhu cầu sử dụng đô thị
Hải Châu là khu vực lõi trung tâm, tập trung nhiều hoạt động thương mại, dịch vụ, hành chính và văn phòng.
Ưu điểm của căn hộ tại khu vực này:
- Kết nối với các tuyến phố và tiện ích hiện hữu.
- Phù hợp với người làm việc tại trung tâm.
- Có khả năng tiếp cận các dịch vụ đô thị trong khoảng cách thuận tiện.
- Một số vị trí có lợi thế cảnh quan sông Hàn và các công trình biểu tượng.
Đổi lại, giá mua tại những vị trí thuận lợi có thể cao, khiến lợi suất cho thuê bị thu hẹp nếu nhà đầu tư mua ở mức giá đã phản ánh phần lớn lợi thế vị trí.
Hải Châu phù hợp với chiến lược ưu tiên vị trí trung tâm, khả năng sử dụng thực tế và nắm giữ dài hạn.
2. Sơn Trà: Kết nối sông, biển và nhu cầu dịch vụ
Sơn Trà có lợi thế về cảnh quan, kết nối sông Hàn và khả năng tiếp cận các khu vực ven biển.
Khu vực này thường thu hút người mua quan tâm đến:
- Căn hộ gần sông và các cây cầu.
- Căn hộ kết nối thuận tiện đến biển.
- Nhu cầu thuê của chuyên gia và người làm việc tại khu vực dịch vụ.
- Các sản phẩm có lợi thế cảnh quan hoặc tiện ích.
Tuy nhiên, nhà đầu tư cần phân biệt căn hộ phục vụ nhu cầu ở dài hạn với sản phẩm có công năng lưu trú. Không thể lấy doanh thu của khách sạn hoặc căn hộ du lịch để áp dụng trực tiếp cho căn hộ nhà ở.
Sơn Trà phù hợp với nhà đầu tư có khả năng đánh giá tốt từng vị trí và tệp khách thuê cụ thể.
3. Ngũ Hành Sơn: Khu vực có nguồn cung và hoạt động giao dịch đáng chú ý
Ngũ Hành Sơn là một trong những khu vực đáng quan tâm khi khảo sát căn hộ Đà Nẵng. Theo báo cáo DKRA quý III/2026, khu vực này đóng góp khoảng 40% nguồn cung và 43% lượng giao dịch căn hộ sơ cấp toàn thành phố.
Lợi thế của khu vực nằm ở sự kết hợp giữa đô thị, du lịch, dịch vụ và các khu dân cư phát triển.
Nhà đầu tư có thể khảo sát các sản phẩm gần trục giao thông, khu dân cư hiện hữu, tiện ích thiết yếu và khu vực có nhu cầu thuê thực.
Tuy nhiên, nguồn cung lớn cũng đồng nghĩa với cạnh tranh. Một dự án có vị trí tốt chưa chắc cho thuê dễ nếu xung quanh có nhiều sản phẩm tương tự cùng khai thác.
4. Liên Chiểu và Cẩm Lệ: Cân nhắc chiến lược vốn vừa phải
Liên Chiểu và Cẩm Lệ có thể được đưa vào danh sách khảo sát nếu nhà đầu tư ưu tiên tổng giá trị tài sản thấp hơn so với một số vị trí lõi trung tâm.
Khi xem xét hai khu vực này, nên tập trung vào:
- Khoảng cách đến nơi làm việc và khu công nghiệp.
- Hệ thống trường học, bệnh viện, chợ và tiện ích.
- Khả năng kết nối đến trung tâm.
- Nhu cầu thuê dài hạn từ người dân địa phương và người lao động.
- Th thanh khoản của sản phẩm cùng phân khúc.
Không nên mua chỉ vì kỳ vọng một dự án hạ tầng sẽ làm giá bất động sản tăng. Cần đánh giá thời gian triển khai, mức độ hoàn thiện và tác động thực tế đến nhu cầu sử dụng.
5. Bảng so sánh vị trí đầu tư
| Khu vực | Lợi thế chính | Nhóm khách thuê có thể hướng đến | Rủi ro cần kiểm tra |
|---|---|---|---|
| Hải Châu | Trung tâm, thương mại, dịch vụ | Chuyên gia, nhân sự văn phòng, gia đình | Giá mua cao, lợi suất có thể thấp |
| Sơn Trà | Sông, biển, dịch vụ và du lịch | Chuyên gia, người làm dịch vụ, khách thuê dài hạn | Cạnh tranh và tính mùa vụ |
| Ngũ Hành Sơn | Nguồn cung và hoạt động giao dịch đáng chú ý | Gia đình, người làm việc tại khu vực, chuyên gia | Cạnh tranh nguồn cung |
| Liên Chiểu | Đô thị phía Tây Bắc, khu công nghiệp và dân cư | Người lao động, gia đình, nhân sự khu vực | Phụ thuộc vị trí và kết nối |
| Cẩm Lệ | Khu dân cư, kết nối các trục đô thị | Gia đình, người làm việc tại khu vực | Khả năng thanh khoản từng dự án |
Bảng trên là khung định hướng khảo sát, không phải bảng xếp hạng khu vực có mức sinh lời cao nhất.
Khả năng tăng giá: Điều gì thực sự làm căn hộ Đà Nẵng tăng giá?
Dòng tiền cho thuê giúp nhà đầu tư duy trì tài sản. Nhưng với nhiều người mua bất động sản, phần lợi nhuận kỳ vọng lớn hơn lại đến từ chênh lệch giá khi bán.
Để đánh giá khả năng tăng giá, cần hiểu các động lực hình thành giá trị tài sản.
1. Hạ tầng và khả năng kết nối
Hạ tầng có thể tác động đến giá trị bất động sản thông qua việc rút ngắn thời gian di chuyển, mở rộng khả năng tiếp cận tiện ích và tạo điều kiện phát triển hoạt động kinh tế.
Tuy nhiên, cần phân biệt:
- Hạ tầng đã hoàn thành và đang vận hành.
- Công trình đang thi công.
- Dự án đã có kế hoạch hoặc chủ trương.
- Ý tưởng phát triển mới chỉ được thị trường truyền thông.
Mức độ tác động đến giá trị bất động sản của bốn nhóm này hoàn toàn khác nhau.
Nhà đầu tư không nên trả giá như thể một công trình đã hoàn thành khi nó mới chỉ nằm trong kế hoạch.
2. Nhu cầu ở thực và khả năng khai thác
Một khu vực có dân cư, việc làm và tiện ích phát triển thường tạo ra nhu cầu sử dụng bất động sản thực tế.
Đây là nền tảng quan trọng giúp tài sản duy trì sức hấp dẫn khi thị trường đầu tư chậm lại.
Đối với căn hộ, hãy quan sát:
- Tỷ lệ cư dân thực tế trong dự án.
- Số lượng căn hộ đang được cho thuê.
- Mức giá thuê có giao dịch.
- Chất lượng tiện ích và quản lý.
- Mức độ cạnh tranh từ các dự án lân cận.
Một dự án có tỷ lệ cư dân ổn định, tiện ích vận hành tốt và nhu cầu thuê rõ ràng thường dễ đánh giá hơn một dự án chỉ có phối cảnh đẹp.
3. Quỹ đất và khả năng hình thành nguồn cung mới
Khu vực có quỹ đất phát triển hạn chế có thể tạo lợi thế cho những tài sản sở hữu vị trí tốt.
Tuy nhiên, nguồn cung không chỉ đến từ đất trống. Những dự án đã được phê duyệt, dự án đang triển khai và sản phẩm thứ cấp cũng có thể tạo áp lực cạnh tranh.
Vì vậy, cần đánh giá nguồn cung theo bán kính và phân khúc, thay vì chỉ nhìn vào số lượng dự án mới được công bố.
4. Chất lượng dự án và năng lực vận hành
Hai căn hộ có vị trí tương đương vẫn có thể khác nhau về giá trị nếu một dự án có thiết kế tốt, quản lý chuyên nghiệp, tiện ích đầy đủ và cộng đồng cư dân ổn định.
Trong dài hạn, chất lượng vận hành có thể ảnh hưởng đến:
- Mức độ hài lòng của người sử dụng.
- Khả năng duy trì giá thuê.
- Chi phí bảo trì.
- Tình trạng căn hộ và không gian chung.
- Khả năng bán lại cho người mua tiếp theo.
Đây là những yếu tố ít xuất hiện trong quảng cáo nhưng lại có ảnh hưởng trực tiếp đến chất lượng tài sản.
5. Giá mua ban đầu quyết định biên độ lợi nhuận
Một tài sản tốt vẫn có thể trở thành khoản đầu tư kém hiệu quả nếu mua quá đắt.
Giả sử hai nhà đầu tư cùng mua căn hộ trong một dự án:
- Nhà đầu tư A mua với giá 4 tỷ đồng.
- Nhà đầu tư B mua căn hộ tương đương với giá 4,4 tỷ đồng.
Sau ba năm, cả hai cùng bán được 4,6 tỷ đồng.
Nhà đầu tư A có chênh lệch giá 600 triệu đồng, trong khi nhà đầu tư B chỉ có 200 triệu đồng. Chưa tính các khoản chi phí, chênh lệch giá mua ban đầu đã tạo ra khác biệt rất lớn.
Trong đầu tư căn hộ, lợi nhuận không chỉ được quyết định ở thời điểm bán. Nó bắt đầu từ mức giá mà bạn chấp nhận mua.
So sánh ba chiến lược đầu tư căn hộ tại Đà Nẵng
Nhà đầu tư có thể lựa chọn chiến lược theo mục tiêu tài chính và thời gian nắm giữ.
1. Chiến lược dòng tiền: Mua để cho thuê dài hạn
Phù hợp với người có nguồn vốn tương đối ổn định và muốn sở hữu tài sản tạo thu nhập định kỳ.
Tiêu chí lựa chọn:
- Giá mua hợp lý so với giá thuê.
- Khu vực có nhu cầu thuê dài hạn.
- Diện tích và công năng phù hợp.
- Nội thất dễ bảo trì.
- Chi phí quản lý không quá cao.
- Pháp lý và công năng sử dụng rõ ràng.
Chiến lược này ưu tiên lợi suất ròng và tỷ lệ lấp đầy, không nhất thiết phải chọn căn hộ có giá trị cao nhất hoặc view đẹp nhất.
2. Chiến lược tăng giá: Mua tài sản có lợi thế vị trí
Phù hợp với người có vốn nhàn rỗi và khả năng nắm giữ dài hạn.
Các yếu tố cần quan tâm:
- Vị trí có nhu cầu sử dụng bền vững.
- Khả năng kết nối với các khu vực kinh tế.
- Nguồn cung cạnh tranh trong tương lai.
- Chất lượng dự án và pháp lý.
- Giá mua so với sản phẩm tương đương.
Rủi ro của chiến lược này là dòng tiền có thể thấp trong thời gian nắm giữ. Nhà đầu tư cần có nguồn tài chính đủ để duy trì tài sản mà không phụ thuộc vào việc bán nhanh.
3. Chiến lược kết hợp: Vừa khai thác vừa chờ tăng giá
Đây là hướng tiếp cận cân bằng hơn nếu nhà đầu tư tìm được sản phẩm có giá mua hợp lý và khả năng cho thuê thực tế.
Tài sản cần đáp ứng hai điều kiện:
- Có nhu cầu thuê đủ rõ để tạo dòng tiền.
- Có lợi thế vị trí và chất lượng đủ tốt để duy trì sức hấp dẫn khi bán lại.
Tuy nhiên, không nên ép một căn hộ phải đáp ứng mọi mục tiêu. Một sản phẩm có lợi suất cao chưa chắc tăng giá mạnh, và một tài sản có vị trí hiếm chưa chắc tạo dòng tiền tốt.
Những rủi ro nhà đầu tư căn hộ Đà Nẵng cần tính trước
1. Rủi ro mua ở vùng giá cao
Nếu giá mua đã phản ánh phần lớn kỳ vọng về hạ tầng, du lịch và tăng trưởng đô thị, khả năng tăng giá trong ngắn hạn có thể hạn chế. Cách giảm thiểu là so sánh với căn hộ tương đồng trong cùng dự án, kiểm tra giao dịch thực tế và tính giá trị dựa trên dòng tiền.
2. Rủi ro dư cung trong cùng phân khúc
Một khu vực có nhiều dự án mới không nhất thiết xấu, nhưng sẽ tạo ra cạnh tranh về giá thuê và giá bán. Nhà đầu tư cần khảo sát nguồn cung thực tế trong bán kính phù hợp, đặc biệt là các căn hộ cùng diện tích, cùng mức giá và cùng nhóm khách thuê.
3. Rủi ro pháp lý và công năng
Không phải sản phẩm mang tên căn hộ đều có cùng công năng và quyền sở hữu. Cần phân biệt căn hộ nhà ở, căn hộ du lịch, officetel, văn phòng và sản phẩm thuộc tổ hợp đa chức năng. Mỗi loại hình có hồ sơ, mục đích sử dụng và điều kiện khai thác khác nhau. Không nên giả định một căn hộ có thể kinh doanh lưu trú ngắn ngày hoặc sử dụng làm văn phòng nếu chưa kiểm tra hồ sơ pháp lý và quy định áp dụng.
4. Rủi ro lãi suất và áp lực dòng tiền
Lãi suất tăng, thời gian trống phòng kéo dài hoặc chi phí sửa chữa phát sinh có thể làm giảm đáng kể hiệu quả đầu tư. Đặc biệt, nhà đầu tư sử dụng vốn vay cần tính kịch bản xấu thay vì chỉ dựa trên mức lãi suất ưu đãi ban đầu.
5. Rủi ro thanh khoản khi cần bán
Căn hộ là tài sản có giá trị lớn, không thể chuyển thành tiền ngay lập tức. Khả năng bán lại phụ thuộc vào vị trí, pháp lý, chất lượng, mức giá và sức mua thị trường tại thời điểm giao dịch. Không nên đầu tư bằng khoản tiền có thể cần sử dụng trong thời gian ngắn.
Quy trình 7 bước đánh giá một căn hộ trước khi xuống tiền
Để hạn chế quyết định theo cảm xúc, nhà đầu tư có thể áp dụng quy trình sau:
- Bước 1: Xác định mục tiêu đầu tư: Chọn một mục tiêu chính: cho thuê dài hạn, tăng giá vốn hay kết hợp cả hai.
- Bước 2: Xác định ngân sách thực tế: Tính vốn tự có, khả năng vay, chi phí giao dịch và khoản dự phòng.
- Bước 3: Chọn khu vực theo nhu cầu sử dụng: Xác định tệp khách thuê hoặc nhóm người mua có thể tiếp nhận tài sản trong tương lai.
- Bước 4: So sánh ít nhất ba sản phẩm tương đồng: Không chỉ so sánh giá/m² mà cần đối chiếu tầng, hướng, diện tích, nội thất, pháp lý, chi phí vận hành và tình trạng bàn giao.
- Bước 5: Tính dòng tiền ròng: Sử dụng giá thuê có thể kiểm chứng, trừ thời gian trống phòng và chi phí thực tế.
- Bước 6: Kiểm tra pháp lý và chất lượng tài sản: Đọc hồ sơ, kiểm tra công năng, quyền sở hữu, hợp đồng và tình trạng công trình.
- Bước 7: Xây dựng kịch bản thoái vốn: Xác định mức giá bán kỳ vọng, thời gian nắm giữ, chi phí giao dịch và trường hợp phải bán thấp hơn giá mua.
Nếu một căn hộ chỉ có hiệu quả trong kịch bản giá tăng mạnh, đó là một khoản đầu tư phụ thuộc vào kỳ vọng thị trường nhiều hơn là chất lượng tài sản.
Có nên đầu tư căn hộ Đà Nẵng trong giai đoạn 2026–2027?
Câu trả lời không nên là một lời khẳng định chung cho toàn bộ thị trường.
Đà Nẵng có những nền tảng đáng chú ý: vai trò trung tâm kinh tế khu vực, hoạt động du lịch, nhu cầu nhà ở đô thị và sự phát triển của các khu vực thương mại – dịch vụ. Nhưng thị trường căn hộ cũng đang có sự phân hóa về nguồn cung, giá bán và thanh khoản.
Dữ liệu quý III/2026 cho thấy lượng tiêu thụ sơ cấp giảm so với quý trước, trong khi giá rao bán và lợi suất cho thuê vẫn ở mức đáng quan tâm. Điều này tạo ra một giai đoạn mà nhà đầu tư cần chọn lọc thay vì mua theo tâm lý sợ bỏ lỡ cơ hội.
Nhóm nhà đầu tư nên cân nhắc tham gia
- Có nguồn vốn tự có tương đối ổn định.
- Có thể nắm giữ tài sản từ trung hạn đến dài hạn.
- Ưu tiên sản phẩm có pháp lý rõ ràng.
- Có khả năng khảo sát giá thuê và nhu cầu thực.
- Không phụ thuộc hoàn toàn vào đòn bẩy tài chính.
- Chấp nhận dòng tiền thấp trong một số giai đoạn.
Nhóm nhà đầu tư nên thận trọng
- Muốn mua rồi bán nhanh trong vài tháng.
- Sử dụng phần lớn vốn vay.
- Chưa tính chi phí vận hành và thời gian trống phòng.
- Chỉ mua vì tin rằng giá khu vực chắc chắn tăng.
- Chưa kiểm tra công năng và hồ sơ pháp lý.
- Không có quỹ dự phòng khi thị trường giao dịch chậm.
Đầu tư căn hộ Đà Nẵng trong giai đoạn 2026–2027 có thể là cơ hội đối với người mua đúng sản phẩm, đúng giá và có kế hoạch nắm giữ phù hợp. Nhưng không nên biến triển vọng phát triển của thành phố thành lời bảo đảm cho lợi nhuận của từng căn hộ.
Câu Hỏi Thường Gặp Về Đầu Tư Căn Hộ Đà Nẵng
Lợi suất cho thuê căn hộ Đà Nẵng hiện nay khoảng bao nhiêu?
Dữ liệu khảo sát thị trường ghi nhận lợi suất gộp phổ biến dao động quanh mức 4,5%/năm. Tuy nhiên, sau khi trừ thời gian trống phòng, chi phí vận hành, bảo trì và tìm khách, lợi suất ròng thực tế thường thấp hơn, khoảng 3–3,5%/năm tùy dự án và vị trí.
Đầu tư căn hộ Đà Nẵng có nên dùng đòn bẩy tài chính lớn không?
Không nên vay tối đa chỉ vì ngân hàng cho phép. Do lợi suất cho thuê căn hộ thường không đủ để trả toàn bộ gốc và lãi vay hàng tháng, nhà đầu tư sử dụng đòn bẩy cao sẽ đối mặt với áp lực dòng tiền lớn nếu không có nguồn thu nhập ổn định khác hoặc quỹ dự phòng.
Khu vực nào tại Đà Nẵng phù hợp nhất để đầu tư cho thuê?
Các khu vực lõi trung tâm như Hải Châu phù hợp với khách thuê là chuyên gia và nhân sự văn phòng. Các khu vực gần biển hoặc Sơn Trà thu hút khách thuê làm việc trong lĩnh vực dịch vụ và du lịch dài hạn. Ngũ Hành Sơn cũng là điểm sáng với lượng giao dịch và nguồn cung lớn. Việc chọn khu vực phụ thuộc vào tệp khách thuê mục tiêu.
Cần lưu ý gì về pháp lý khi đầu tư căn hộ hỗn hợp hoặc căn hộ lưu trú?
Cần phân biệt rõ căn hộ để ở (sở hữu lâu dài theo Luật Nhà ở) và các sản phẩm lưu trú, officetel hay căn hộ dịch vụ có thời hạn. Không phải sản phẩm nào mang tên căn hộ cũng được phép đăng ký cư trú dài hạn hoặc kinh doanh cho thuê ngắn ngày theo cùng một cách.
Làm thế nào để tính đúng tổng vốn đầu tư ban đầu?
Tổng vốn đầu tư không chỉ là giá mua trên hợp đồng mà phải cộng thêm chi phí sang tên, thuế phí, chi phí hoàn thiện nội thất, thiết bị, phí quản lý giai đoạn đầu và khoản quỹ dự phòng tiền mặt khi căn hộ chưa tìm được khách thuê.
Có nên mua căn hộ Đà Nẵng chỉ vì kỳ vọng hạ tầng tương lai?
Không nên mua chỉ dựa vào tin đồn quy hoạch hoặc hạ tầng chưa khởi công. Mức độ tác động của hạ tầng đến giá bất động sản phụ thuộc vào tiến độ thực tế (đã hoàn thành, đang thi công hay mới chỉ là chủ trương). Hãy mua vì giá trị sử dụng và dòng tiền hiện tại thay vì chỉ mua kỳ vọng.
Nhà đầu tư cá nhân nên chọn chiến lược nào trong giai đoạn 2026–2027?
Nên ưu tiên chiến lược kết hợp (vừa khai thác dòng tiền vừa tích sản dài hạn) với sản phẩm có giá mua hợp lý, pháp lý minh bạch và nhu cầu thuê thực tế đã được kiểm chứng, thay vì lướt sóng ngắn hạn trong bối cảnh thị trường đang phân hóa.
Đầu tư căn hộ tốt bắt đầu từ một bài toán mua đúng giá
Một thương vụ đầu tư căn hộ thành công không chỉ được quyết định bởi dự án nổi tiếng hay vị trí đẹp. Nó là kết quả của nhiều yếu tố kết hợp: giá mua, vốn tự có, chi phí vay, khả năng cho thuê, chất lượng tài sản và triển vọng thanh khoản.
Nếu ưu tiên dòng tiền, hãy tìm sản phẩm có giá mua phù hợp với nhu cầu thuê thực tế. Nếu ưu tiên tăng giá, hãy chọn vị trí có nền tảng đô thị và khả năng sử dụng bền vững. Nếu muốn kết hợp cả hai, hãy kiểm tra xem tài sản có thực sự đáp ứng được cả hai mục tiêu hay không.
Và trước khi đặt cọc, hãy thử trả lời một câu hỏi:
Nếu giá căn hộ không tăng trong ba năm tới, bạn có còn muốn sở hữu và đủ khả năng duy trì tài sản đó không?
Nếu câu trả lời là có, vì căn hộ có giá trị sử dụng, dòng tiền và mức giá hợp lý, đó là nền tảng của một quyết định đầu tư có kỷ luật. Nếu câu trả lời là không, có thể bạn đang mua kỳ vọng tăng giá thay vì mua một tài sản thực sự phù hợp.