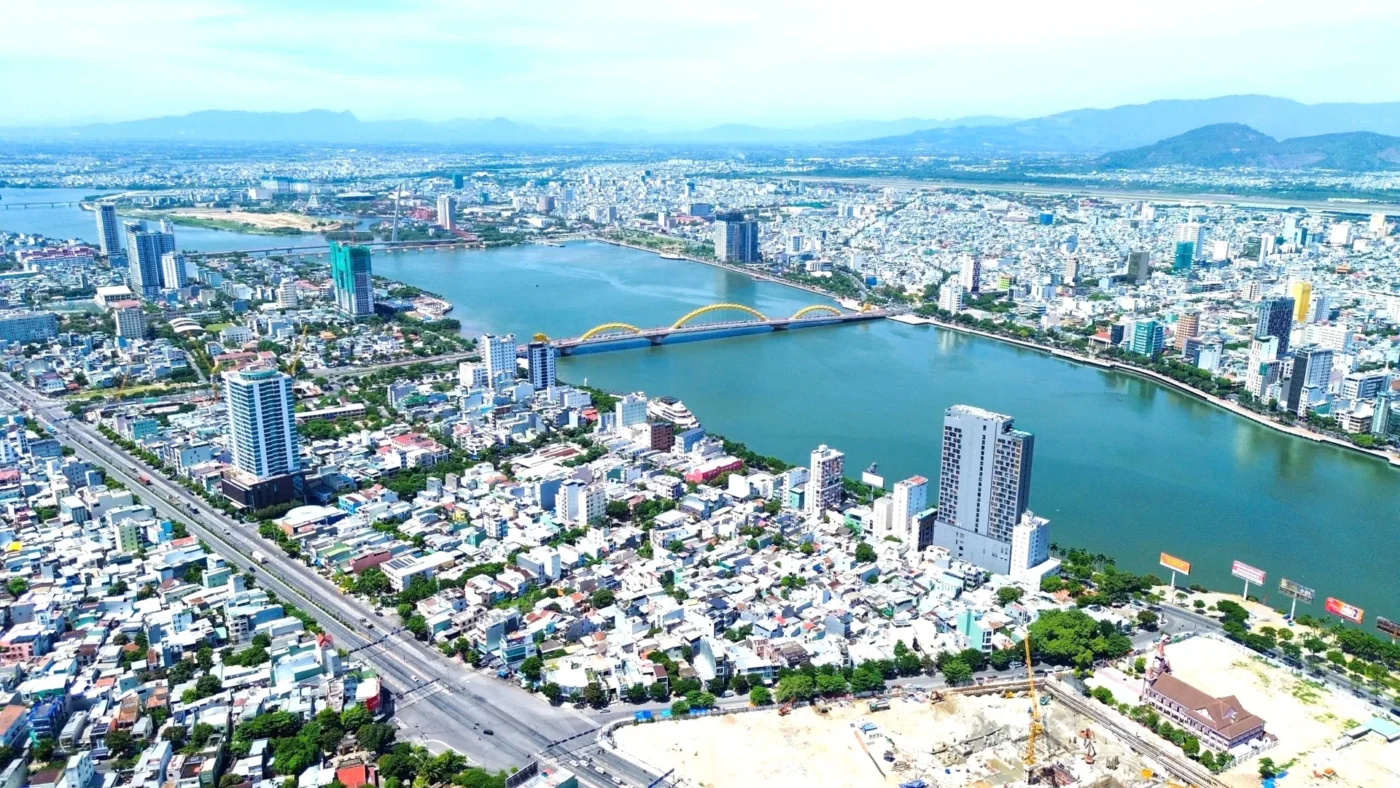
Mua chung cư Đà Nẵng theo ngân sách: Nên chọn căn hộ nào với 1–2 tỷ, 2–3 tỷ và trên 3 tỷ?
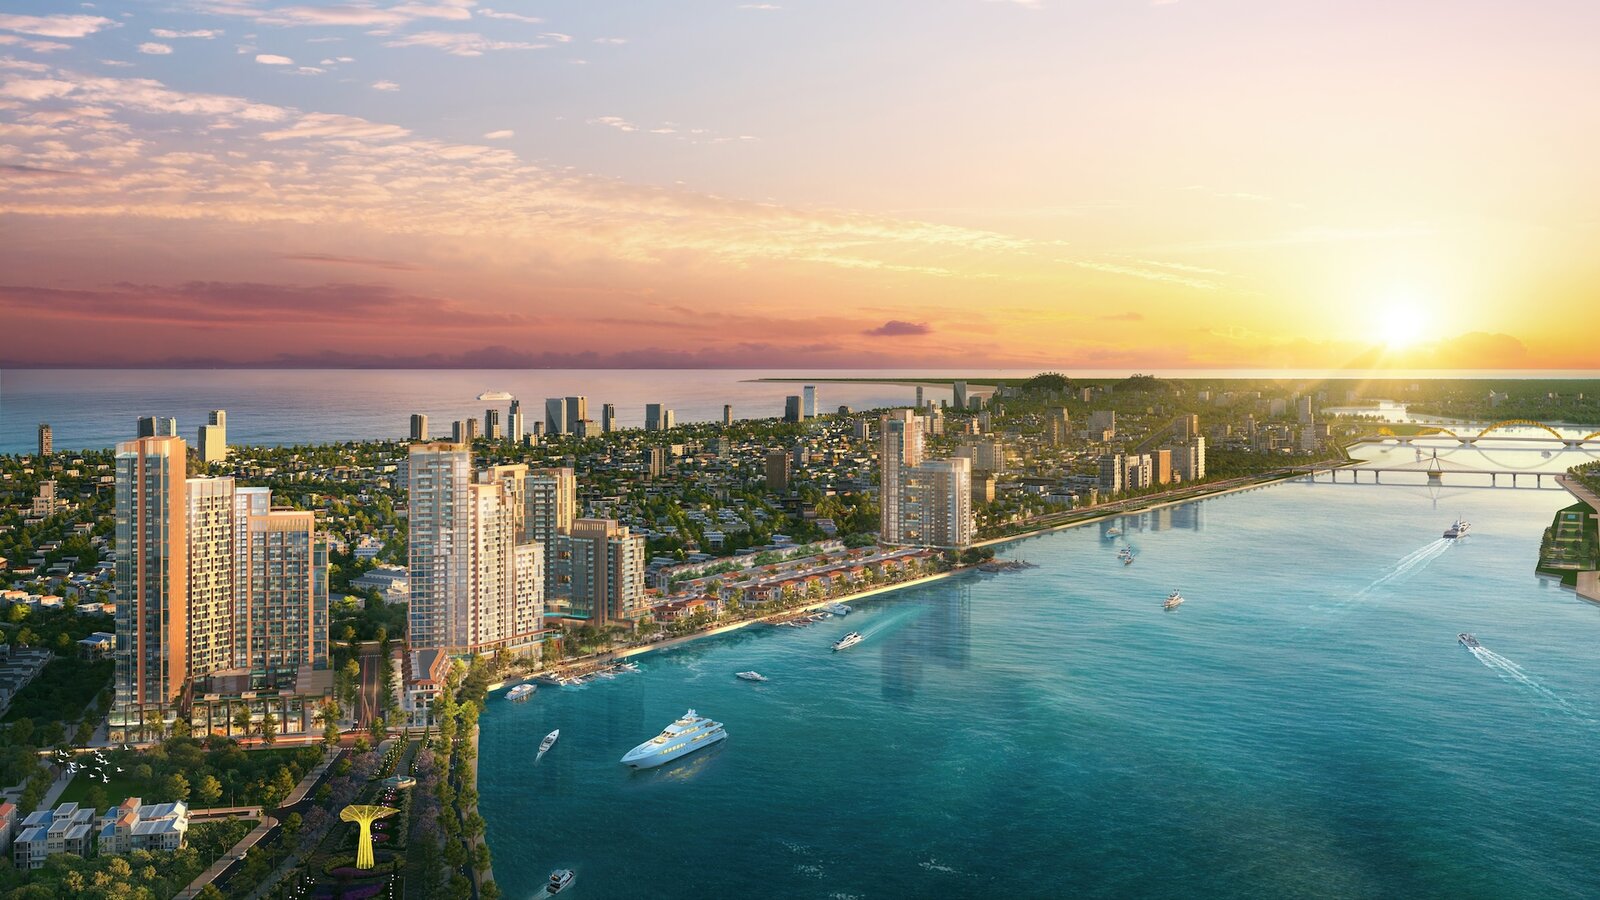
Không phải cứ có ngân sách lớn là sẽ mua được căn hộ phù hợp. Ngược lại, một căn hộ giá vừa tầm nhưng nằm đúng khu vực, đáp ứng tốt nhu cầu sinh hoạt và có pháp lý rõ ràng đôi khi lại là lựa chọn hiệu quả hơn một căn hộ đắt tiền nhưng ít được sử dụng.
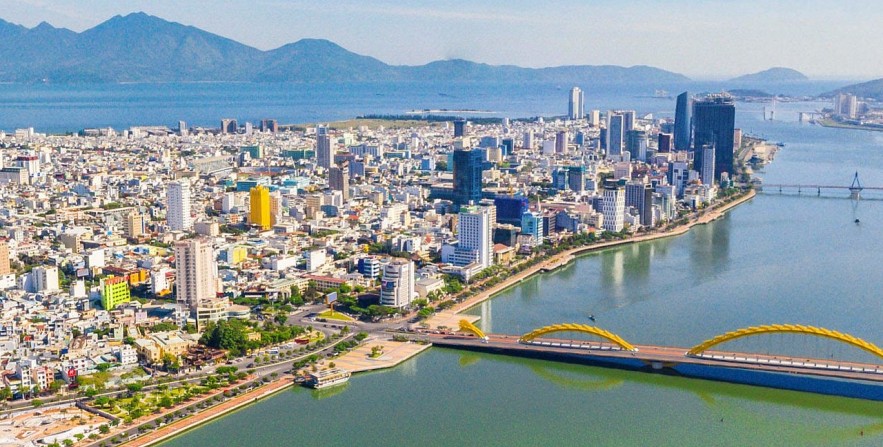
Thị trường căn hộ Đà Nẵng hiện có sự phân hóa đáng kể giữa các khu vực. Với cùng một khoản tiền, người mua có thể lựa chọn căn hộ diện tích rộng ở khu đô thị phía Tây Bắc, căn hộ thuộc khu đô thị FPT City ở phía Nam, hoặc căn hộ nhỏ hơn tại khu vực gần sông Hàn và trung tâm thành phố.
Vì vậy, câu hỏi quan trọng không chỉ là có bao nhiêu tiền để mua chung cư Đà Nẵng, mà còn là: ngân sách đó mua được loại căn hộ nào, ở khu vực nào, chất lượng sống ra sao và có phù hợp với kế hoạch tài chính dài hạn hay không?
Bài viết này phân tích ba nhóm ngân sách phổ biến: từ 1–2 tỷ đồng, 2–3 tỷ đồng và trên 3 tỷ đồng. Mỗi nhóm sẽ có những lựa chọn, ưu tiên và rủi ro riêng để người mua cân nhắc trước khi xuống tiền.
Thị trường chung cư Đà Nẵng: Cùng một ngân sách nhưng lựa chọn rất khác nhau
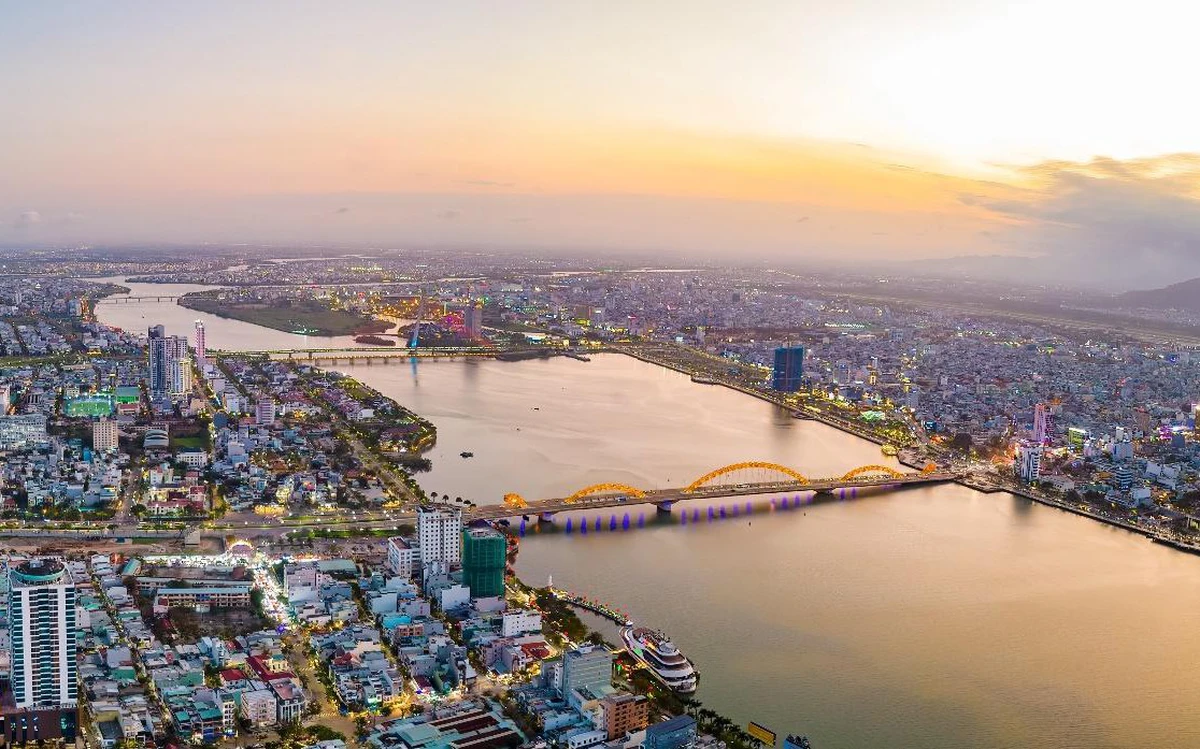
Đà Nẵng có lợi thế là thị trường căn hộ không chỉ tập trung tại khu vực trung tâm. Nguồn cung phân bố ở nhiều khu vực với đặc điểm khác nhau: khu đô thị phía Tây Bắc, khu vực ven sông Cẩm Lệ, FPT City, khu vực phía Đông sông Hàn và lõi trung tâm Hải Châu.
Sự phân bố này tạo ra nhiều lựa chọn cho người mua có ngân sách khác nhau.
Mặt bằng giá căn hộ theo khu vực
Dựa trên dữ liệu tin đăng bất động sản được cập nhật trong tháng 11/2026, có thể tham khảo mặt bằng giá rao bán theo khu vực như sau:
| Khu vực | Giá rao tham khảo | Đặc điểm lựa chọn |
|---|---|---|
| Liên Chiểu | Khoảng 22–50 triệu đồng/m² | Có lựa chọn căn hộ vừa túi tiền, nhà ở xã hội và căn hộ thương mại |
| Cẩm Lệ | Khoảng 22–74 triệu đồng/m² | Phù hợp người ưu tiên không gian sống và kết nối khu vực phía Nam |
| Ngũ Hành Sơn | Khoảng 28–69 triệu đồng/m² ở các phân khúc phổ biến | Có nhiều lựa chọn tại FPT City và các dự án cao cấp hơn |
| Sơn Trà | Khoảng 45–114 triệu đồng/m² ở các phân khúc phổ biến | Có căn hộ gần biển, gần sông và khu vực dịch vụ du lịch |
| Hải Châu | Khoảng 55–181 triệu đồng/m² ở các phân khúc phổ biến | Lợi thế trung tâm, thương mại và hành chính |
Các khoảng giá trên được tổng hợp từ tin đăng thị trường, có thể thay đổi theo dự án, diện tích, loại căn, tầng, hướng, nội thất và tình trạng pháp lý. Đây không phải bảng giá giao dịch bình quân hay định giá chính thức của từng khu vực.
Điều đáng chú ý là chênh lệch giá không đơn thuần phản ánh chất lượng xây dựng. Vị trí, khả năng kết nối, thời điểm bàn giao, thương hiệu dự án, tiện ích và loại hình pháp lý đều tác động đến giá trị căn hộ.
Ba nhóm ngân sách, ba chiến lược mua khác nhau
Có thể hình dung nhanh như sau:
- Ngân sách 1–2 tỷ đồng: Ưu tiên căn hộ vừa túi tiền, nhà ở xã hội nếu đủ điều kiện, căn hộ diện tích nhỏ hoặc sản phẩm tại khu vực xa lõi trung tâm.
- Ngân sách 2–3 tỷ đồng: Có thêm lựa chọn căn hộ thương mại, căn 1–2 phòng ngủ tùy dự án và một số căn hộ thuộc khu vực có kết nối thuận tiện hơn.
- Ngân sách trên 3 tỷ đồng: Có thể mở rộng lựa chọn sang căn hộ 2 phòng ngủ, căn hộ trung tâm, ven sông, gần biển hoặc các dự án thuộc phân khúc cao cấp.
Đây là cách phân nhóm để định hướng tìm kiếm, không phải cam kết rằng mọi dự án trong khu vực đều có căn hộ ở đúng mức giá tương ứng.
Ngân sách 1–2 tỷ đồng: Tập trung vào giá trị sử dụng và khả năng chi trả
Với khoảng 1–2 tỷ đồng, người mua vẫn có thể tìm được căn hộ tại Đà Nẵng, nhưng cần thực tế về vị trí, diện tích và tình trạng sản phẩm.
Ở nhóm ngân sách này, việc cố gắng tìm một căn hộ vừa rộng, vừa gần trung tâm, vừa có đầy đủ tiện ích cao cấp thường khiến quá trình tìm kiếm kéo dài mà không đạt kết quả như mong muốn.
Chiến lược hợp lý hơn là xác định yếu tố quan trọng nhất: cần một nơi ở ổn định, cần căn hộ gần nơi làm việc hay muốn sở hữu bất động sản có khả năng cho thuê?
1. Những khu vực nên ưu tiên
Liên Chiểu – lựa chọn đáng cân nhắc cho người mua ở thực: Liên Chiểu là khu vực người mua ngân sách hạn chế nên đưa vào danh sách khảo sát đầu tiên. Nguồn cung tại đây có sự tham gia của các dự án nhà ở xã hội và căn hộ thương mại. Mặt bằng giá của một số sản phẩm thấp hơn khu vực trung tâm, tạo cơ hội cho người mua tìm căn hộ có diện tích tương đối phù hợp với gia đình trẻ. The Ori Garden là một trong những dự án thường được nhắc đến khi tìm kiếm căn hộ ở phân khúc vừa túi tiền tại Đà Nẵng. Tuy nhiên, người mua cần phân biệt giá bán ban đầu, giá chuyển nhượng và điều kiện giao dịch của từng căn. Đặc biệt, với sản phẩm nhà ở xã hội, không nên chỉ nhìn vào giá rao. Cần kiểm tra điều kiện được mua, thời hạn hạn chế chuyển nhượng, hồ sơ pháp lý và khả năng thực hiện giao dịch theo quy định.
FPT City – phù hợp với người làm việc và sinh hoạt ở phía Nam thành phố: Khu đô thị FPT City thuộc khu vực Ngũ Hành Sơn là một lựa chọn khác đáng quan tâm. Các dự án như FPT Plaza 2 và FPT Plaza 3 có thể xuất hiện trong danh sách tìm kiếm của người mua có ngân sách khoảng 1,5–2 tỷ đồng, tùy diện tích, loại căn, thời điểm và tình trạng chuyển nhượng. Điểm cần đánh giá ở FPT City không chỉ là giá căn hộ. Người mua nên xem xét khoảng cách đến nơi làm việc, trường học, siêu thị, bệnh viện, tuyến giao thông thường sử dụng và mức độ thuận tiện khi di chuyển vào trung tâm. Nếu gia đình làm việc tại khu vực phía Nam Đà Nẵng hoặc có nhu cầu sinh hoạt quanh FPT City, đây có thể là phương án đáng khảo sát.
Cẩm Lệ – cân nhắc căn hộ đã bàn giao và thị trường thứ cấp: Ở Cẩm Lệ, người mua có thể tìm hiểu các dự án đã hình thành, căn hộ chuyển nhượng hoặc sản phẩm có mức giá phù hợp. Ưu điểm của việc mua căn hộ đã bàn giao là có thể kiểm tra trực tiếp chất lượng công trình, không gian sống, tình trạng quản lý và cộng đồng cư dân. Tuy nhiên, cần đặc biệt chú ý đến tuổi đời công trình, chất lượng hệ thống kỹ thuật, phí quản lý, chỗ đỗ xe và tình trạng sở hữu của căn hộ.
2. Có thể mua được loại căn hộ nào với 1–2 tỷ?
Ở nhóm ngân sách này, người mua thường phải cân nhắc một trong các phương án:
- Căn hộ studio hoặc căn hộ một phòng ngủ diện tích nhỏ.
- Căn hộ 1–2 phòng ngủ tại khu vực xa trung tâm.
- Căn hộ nhà ở xã hội nếu đáp ứng điều kiện pháp luật.
- Căn hộ đã qua sử dụng hoặc chuyển nhượng thứ cấp.
- Căn hộ đang có chính sách thanh toán theo tiến độ, sau khi đánh giá kỹ pháp lý và nghĩa vụ tài chính.
Không nên mặc định ngân sách 1–2 tỷ đồng sẽ mua được căn hộ hai phòng ngủ ở mọi khu vực. Với cùng diện tích, giá tại khu vực trung tâm hoặc gần biển có thể cao hơn đáng kể so với khu vực phát triển đô thị phía Tây Bắc và phía Nam.
3. Những dự án nên đưa vào danh sách khảo sát
| Dự án/Khu vực | Phân khúc cần tìm hiểu | Điều cần kiểm tra |
|---|---|---|
| The Ori Garden | Nhà ở xã hội, căn hộ chuyển nhượng | Điều kiện mua, hồ sơ sở hữu, giá căn thực tế |
| FPT Plaza 2 | Căn hộ thương mại | Diện tích, tầng, hướng, giá chuyển nhượng |
| FPT Plaza 3 | Căn hộ thương mại | Tình trạng bàn giao, tiến độ và hồ sơ pháp lý |
| Khu căn hộ tại Liên Chiểu | Căn hộ vừa túi tiền | Chất lượng công trình, kết nối và tiện ích |
| Khu căn hộ tại Cẩm Lệ | Căn hộ thứ cấp | Tuổi đời công trình, phí vận hành và tình trạng sở hữu |
Danh sách này là gợi ý khảo sát, không phải xác nhận các căn hộ đang có sẵn ở mức giá 1–2 tỷ đồng. Người mua cần đối chiếu tin đăng và hồ sơ của từng căn tại thời điểm giao dịch.
4. Ai phù hợp với ngân sách 1–2 tỷ?
Nhóm này phù hợp hơn với:
- Người độc thân hoặc vợ chồng trẻ chưa có con.
- Gia đình nhỏ ưu tiên sở hữu nhà thay vì tiếp tục thuê.
- Người làm việc tại khu vực Liên Chiểu, Cẩm Lệ hoặc FPT City.
- Người có nguồn tiền tích lũy vừa phải và muốn hạn chế áp lực vay ngân hàng.
Nếu ngân sách 1,5 tỷ đồng là toàn bộ số tiền hiện có, người mua không nên sử dụng hết khoản tiền này cho giá căn hộ. Cần dự phòng chi phí thuế, phí, nội thất, sửa chữa, chuyển nhà và quỹ dự phòng sinh hoạt.
Gợi ý: Với nhóm 1–2 tỷ, một căn hộ pháp lý rõ ràng, công trình được quản lý tốt và có chi phí vận hành phù hợp thường đáng ưu tiên hơn một căn hộ có nhiều tiện ích nhưng vượt khả năng chi trả.
Ngân sách 2–3 tỷ đồng: Phân khúc có nhiều lựa chọn cân bằng hơn
Khoảng 2–3 tỷ đồng là nhóm ngân sách có khả năng mở rộng đáng kể lựa chọn căn hộ tại Đà Nẵng.
Người mua không còn chỉ tập trung vào sản phẩm giá thấp. Thay vào đó, có thể bắt đầu so sánh căn hộ thương mại, căn hộ đã bàn giao, căn 1–2 phòng ngủ và một số dự án nằm tại khu vực có khả năng kết nối tốt.
Tuy nhiên, đây cũng là phân khúc dễ khiến người mua bị phân tán bởi quá nhiều lựa chọn. Cùng mức giá 2,5 tỷ đồng, một căn hộ có thể nằm ở khu đô thị mới với diện tích rộng hơn, trong khi một căn khác có vị trí thuận tiện hơn nhưng diện tích nhỏ hơn.
FPT City và Ngũ Hành Sơn: Ưu tiên không gian sống
Ở khu vực Ngũ Hành Sơn, người mua có thể tìm hiểu các căn hộ thuộc FPT City, bao gồm FPT Plaza 2 và FPT Plaza 3.
Đây là lựa chọn đáng cân nhắc với người làm việc tại khu vực phía Nam thành phố, gia đình có nhu cầu sinh hoạt trong khu đô thị hoặc người muốn tìm căn hộ có mức giá dễ tiếp cận hơn một số dự án ven sông và trung tâm.
Khi so sánh, cần đặt câu hỏi: căn hộ có thuận tiện với lịch sinh hoạt hàng ngày không? Một căn hộ rộng hơn nhưng khiến cả gia đình mất nhiều thời gian di chuyển có thể không phải phương án tốt nhất.
Bờ Đông sông Hàn: Quan tâm vị trí và khả năng khai thác
Khu vực phía Đông sông Hàn, đặc biệt quanh An Hải và các trục kết nối về cầu Rồng, cầu Trần Thị Lý, có nhiều dự án căn hộ ở các phân khúc khác nhau.
Một số dự án như Capital Square, Peninsula, Wyndham Soleil, Sun Ponte Residence hoặc các sản phẩm chuyển nhượng tại những tòa nhà đã hình thành có thể được đưa vào danh sách khảo sát.
Tuy nhiên, cần lưu ý rằng mức giá khởi điểm được quảng bá hoặc giá căn nhỏ nhất của dự án không đồng nghĩa người mua sẽ tìm được căn hộ hai phòng ngủ trong cùng ngân sách.
Với khoảng 2–3 tỷ đồng, người mua nên so sánh kỹ:
- Căn hộ có chức năng sử dụng phù hợp với mục đích mua hay không.
- Giá bán đã bao gồm VAT, phí bảo trì và nội thất chưa.
- Sản phẩm đã bàn giao hay còn trong quá trình xây dựng.
- Tình trạng pháp lý và tiến độ cấp giấy chứng nhận.
- Khả năng cho thuê thực tế nếu có kế hoạch đầu tư.
Cẩm Lệ và khu vực phía Nam: Cân bằng giá và diện tích
Người mua không nhất thiết phải chọn căn hộ gần sông Hàn hoặc biển mới có chất lượng sống tốt.
Ở Cẩm Lệ và các khu vực phát triển về phía Nam, có thể tìm được những sản phẩm phù hợp với gia đình ưu tiên diện tích, môi trường sinh hoạt và khả năng kết nối đến nơi làm việc.
Điểm quan trọng là cần khảo sát khu dân cư thực tế. Hãy đi xem căn hộ vào cả giờ cao điểm và buổi tối để đánh giá giao thông, tiếng ồn, mật độ cư dân và hoạt động thương mại xung quanh.
| Nhóm lựa chọn | Khu vực tham khảo | Ưu tiên khi mua |
|---|---|---|
| Căn hộ thương mại | FPT City, Ngũ Hành Sơn | Diện tích, tiện ích và kết nối |
| Căn hộ thứ cấp | Sơn Trà, Ngũ Hành Sơn | Chất lượng bàn giao, tình trạng sở hữu |
| Căn hộ khu đô thị | Cẩm Lệ, phía Nam thành phố | Không gian sống và chi phí vận hành |
| Căn hộ gần trung tâm | Bờ Đông sông Hàn | Diện tích thực tế, pháp lý và giá bán |
Ngân sách 2–3 tỷ nên mua một căn tốt hay cố thêm để lên phân khúc cao hơn?
Đây là câu hỏi đáng cân nhắc trước khi quyết định.
Nếu căn hộ đáp ứng tốt nhu cầu ở trong 5–7 năm tới, không gian phù hợp với gia đình và khoản vay ở mức an toàn, người mua không nhất thiết phải cố thêm vài trăm triệu chỉ để sở hữu một dự án có tên tuổi hơn.
Ngược lại, nếu căn hộ hiện tại quá nhỏ, thiếu phòng ngủ hoặc nằm xa nơi làm việc, việc mua một sản phẩm rẻ hơn có thể tạo ra chi phí chuyển đổi trong tương lai.
Nguyên tắc là không nên mua căn hộ chỉ vì vừa ngân sách hôm nay. Hãy tính cả nhu cầu sử dụng trong những năm tiếp theo.
Ngân sách trên 3 tỷ đồng: Mở rộng lựa chọn đến trung tâm, ven sông và gần biển
Khi ngân sách vượt 3 tỷ đồng, người mua có thể tiếp cận nhiều dự án ở Sơn Trà, Ngũ Hành Sơn và Hải Châu hơn.
Đây là nhóm có nhiều lựa chọn về vị trí, tiện ích, diện tích và chất lượng vận hành. Tuy nhiên, giá cao không tự động đồng nghĩa với hiệu quả đầu tư cao hoặc phù hợp để ở.
Sơn Trà: Lợi thế kết nối biển và trung tâm
Sơn Trà có lợi thế kết nối với trung tâm thành phố qua các cây cầu bắc qua sông Hàn, đồng thời tiếp cận các khu vực ven biển.
Các dự án như Azura, The Monarchy và Hiyori Garden Tower có thể được đưa vào danh sách tham khảo khi tìm căn hộ tại khu vực này.
Ở nhóm ngân sách trên 3 tỷ đồng, người mua có thể bắt đầu khảo sát căn hộ có diện tích lớn hơn hoặc căn hộ tại những tòa nhà đã hình thành. Giá thực tế vẫn phụ thuộc vào diện tích, tầng, hướng nhìn, nội thất và tình trạng pháp lý.
Với căn hộ có tầm nhìn hướng sông hoặc biển, cần kiểm tra trực tiếp hướng ban công, góc nhìn, công trình có thể che chắn trong tương lai và mức độ ảnh hưởng của môi trường ven biển đến công trình.
Hải Châu: Giá trị của vị trí trung tâm
Hải Châu là khu vực đáng cân nhắc với người ưu tiên khoảng cách đến trung tâm hành chính, thương mại, dịch vụ và các tiện ích đô thị.
Một số dự án như The Filmore, Indochina Riverside Towers, Đà Nẵng Plaza hoặc các sản phẩm căn hộ thuộc những tòa nhà đã hình thành có thể xuất hiện trong danh sách tìm kiếm.
Điểm cần lưu ý là mặt bằng giá tại lõi trung tâm thường cao hơn các khu vực phát triển mới. Với ngân sách trên 3 tỷ đồng, người mua cần so sánh diện tích thực tế và chức năng sử dụng của từng sản phẩm thay vì chỉ nhìn vào tên dự án.
Đặc biệt, với những tổ hợp có nhiều chức năng như căn hộ, văn phòng và thương mại, cần xác định chính xác loại sản phẩm đang giao dịch. Không nên mặc định mọi sản phẩm trong cùng một tòa nhà đều có công năng và chế độ sở hữu giống nhau.
Ngũ Hành Sơn: Nhiều lựa chọn từ đô thị mới đến phân khúc cao cấp
Ngũ Hành Sơn có sự đa dạng về loại hình và phân khúc căn hộ.
Ngoài khu đô thị FPT City, người mua có thể khảo sát Sun Cosmo Residence, The Sang Residence, Regal Complex và một số dự án khác tùy theo ngân sách.
Nếu gia đình thường xuyên sử dụng các tiện ích phía Nam thành phố, khu vực này có thể mang lại sự cân bằng giữa không gian sống, kết nối và lựa chọn sản phẩm.
Tuy nhiên, không nên chỉ dựa vào khoảng cách trên bản đồ. Cần kiểm tra tuyến đường di chuyển thực tế, thời gian đến nơi làm việc, trường học và các tiện ích mà gia đình sử dụng thường xuyên.
M Riverside và nhóm căn hộ trung tâm có yếu tố hỗn hợp
M Riverside tại số 06 đường 2/9, đối diện Công viên APEC, là một trường hợp cần được nhìn nhận đúng bản chất sản phẩm.
Dự án được định hướng theo mô hình Work–Live–Resort và có tên pháp lý tham chiếu là “Tổ hợp văn phòng và căn hộ M Riverside”. Đây là tổ hợp có nhiều chức năng, không nên mặc định mọi sản phẩm đều là căn hộ ở thông thường.
Khi khảo sát M Riverside hoặc các dự án hỗn hợp tương tự, người mua cần xác định rõ loại sản phẩm, công năng được phê duyệt, thời hạn sở hữu, quyền sử dụng và các điều kiện khai thác theo hồ sơ pháp lý tương ứng.
Đối với nhóm ngân sách trên 3 tỷ đồng, việc đánh giá một sản phẩm trung tâm không chỉ nằm ở vị trí đẹp. Khả năng sử dụng đúng công năng và tính minh bạch của hồ sơ mới là nền tảng để đưa ra quyết định.
Bảng so sánh nhóm dự án trên 3 tỷ đồng
| Dự án tham khảo | Khu vực | Điểm cần đánh giá |
|---|---|---|
| Azura | Sơn Trà | Vị trí, chất lượng căn hộ và tình trạng chuyển nhượng |
| The Monarchy | Sơn Trà | Loại căn, chất lượng vận hành và hồ sơ sở hữu |
| Hiyori Garden Tower | Sơn Trà | Thiết kế, quản lý vận hành và giá căn thực tế |
| Sun Cosmo Residence | Ngũ Hành Sơn | Vị trí, loại sản phẩm và tiến độ |
| The Sang Residence | Ngũ Hành Sơn | Công năng, pháp lý và mức giá theo từng căn |
| The Filmore | Hải Châu | Phân khúc, giá trị vị trí và chi phí sở hữu |
| Indochina Riverside Towers | Hải Châu | Phân biệt chức năng sản phẩm và quyền sử dụng |
| M Riverside | Hải Châu | Phân loại sản phẩm trong tổ hợp hỗn hợp |
Danh sách trên phục vụ mục đích tham khảo và so sánh, không phải bảng xếp hạng dự án đáng mua nhất. Giá bán, tình trạng căn hộ và pháp lý cần được xác minh tại thời điểm giao dịch.
Bảng tổng hợp: Với 1–2 tỷ, 2–3 tỷ và trên 3 tỷ nên mua chung cư ở đâu?
Để dễ hình dung, có thể tổng hợp chiến lược lựa chọn theo ngân sách như sau:
| Tiêu chí | 1–2 tỷ đồng | 2–3 tỷ đồng | Trên 3 tỷ đồng |
|---|---|---|---|
| Khu vực ưu tiên | Liên Chiểu, Cẩm Lệ, FPT City | FPT City, Ngũ Hành Sơn, Sơn Trà, Cẩm Lệ | Sơn Trà, Hải Châu, Ngũ Hành Sơn |
| Loại căn có thể khảo sát | Studio, 1PN, căn nhỏ, NOXH | 1PN, 2PN tùy dự án | 2PN, căn diện tích lớn hơn tùy dự án |
| Phân khúc | Vừa túi tiền | Trung cấp và một phần cao cấp | Trung cấp, cao cấp |
| Mục tiêu phù hợp | Ở thực, ổn định chỗ ở | Ở thực kết hợp tích lũy tài sản | Ở thực nâng cao hoặc đầu tư có chọn lọc |
| Rủi ro cần chú ý | Pháp lý, chất lượng công trình, vị trí | Giá mua, khoản vay, chi phí vận hành | Giá trị đầu tư, thanh khoản, loại hình sở hữu |
Lưu ý: Bảng này mô tả định hướng tìm kiếm, không khẳng định mọi khu vực đều có sản phẩm ở đúng mức ngân sách. Giá căn hộ phải được đối chiếu theo từng căn cụ thể.
Đừng nhầm ngân sách mua nhà với số tiền thực tế cần chuẩn bị
Một sai lầm phổ biến là người mua có 2 tỷ đồng và tìm căn hộ giá đúng 2 tỷ đồng, nhưng chưa tính các khoản chi phí phát sinh.
Trên thực tế, tổng chi phí sở hữu căn hộ có thể cao hơn giá ghi trên tin đăng.
Các khoản cần tính ngoài giá bán
Trước khi đặt cọc, cần làm rõ:
- Thuế, phí và nghĩa vụ tài chính liên quan đến giao dịch.
- Phí công chứng, đăng ký và các chi phí thủ tục nếu có.
- Kinh phí bảo trì đối với trường hợp áp dụng.
- Chi phí nội thất, thiết bị và sửa chữa.
- Phí quản lý, gửi xe và các khoản vận hành định kỳ.
- Chi phí vay vốn, bảo hiểm khoản vay nếu có.
- Quỹ dự phòng khi phát sinh vấn đề sau khi nhận nhà.
Với căn hộ thứ cấp, cần kiểm tra rõ nội thất nào được bàn giao, thiết bị nào thuộc quyền sở hữu của người bán và hiện trạng căn hộ tại thời điểm bàn giao.
Với căn hộ mua từ chủ đầu tư, cần đọc kỹ bảng giá, chính sách thanh toán, điều kiện bàn giao và các khoản phí trong hợp đồng.
Ví dụ phân bổ ngân sách
Giả sử người mua có tổng nguồn lực 2,5 tỷ đồng và muốn hạn chế vay ngân hàng.
Thay vì tìm căn hộ đúng 2,5 tỷ đồng, có thể đặt ngân sách tìm kiếm thấp hơn để dành một phần cho chi phí giao dịch, nội thất và dự phòng.
Một phương án minh họa:
| Khoản mục | Ngân sách dự kiến |
|---|---|
| Giá mua căn hộ | 2,30 tỷ đồng |
| Chi phí giao dịch và thủ tục | 30 triệu đồng |
| Nội thất, sửa chữa, thiết bị | 70 triệu đồng |
| Quỹ dự phòng ban đầu | 100 triệu đồng |
| Tổng cộng | 2,50 tỷ đồng |
Đây chỉ là ví dụ phân bổ tài chính, không phải mức phí cố định. Chi phí thực tế phải được tính theo loại giao dịch, tình trạng căn hộ và thỏa thuận giữa các bên.
Nếu vay ngân hàng, nên tính khả năng trả nợ trước khi chọn căn
Người mua không nên chỉ hỏi ngân hàng có thể cho vay tối đa bao nhiêu. Câu hỏi quan trọng hơn là mỗi tháng gia đình có thể trả bao nhiêu mà không ảnh hưởng đến chi tiêu thiết yếu.
Ví dụ, nếu vay 1 tỷ đồng trong 20 năm với lãi suất giả định 9%/năm và trả góp theo dư nợ giảm dần, tiền gốc bình quân khoảng 4,17 triệu đồng/tháng, cộng với tiền lãi tính trên dư nợ thực tế.
Ở tháng đầu tiên, tiền lãi khoảng 7,5 triệu đồng, tổng tiền gốc và lãi khoảng 11,67 triệu đồng. Số tiền này sẽ giảm dần khi dư nợ giảm, nếu lãi suất giữ nguyên.
Đây chỉ là phép tính minh họa. Lãi suất thực tế, thời gian ưu đãi, phương thức trả nợ và các loại phí phải căn cứ hợp đồng tín dụng của ngân hàng.
Một nguyên tắc thận trọng là không để khoản trả nợ hàng tháng chiếm tỷ trọng quá lớn trong thu nhập ổn định của gia đình. Cần tính cả tình huống lãi suất tăng, thu nhập giảm hoặc phát sinh chi phí đột xuất.
Nên mua chung cư Đà Nẵng theo ngân sách hay theo khu vực?
Người mua thường bắt đầu bằng câu hỏi: “Tôi có 2 tỷ thì mua được chung cư nào?”. Nhưng cách tiếp cận này chưa đủ.
Một quyết định tốt cần kết hợp ba yếu tố: ngân sách, khu vực sinh hoạt và mục đích sở hữu.
Nếu mua để ở lâu dài
Ưu tiên theo thứ tự:
- Vị trí thuận tiện với nơi làm việc và trường học.
- Pháp lý rõ ràng, công năng sử dụng phù hợp.
- Diện tích và thiết kế đáp ứng nhu cầu gia đình.
- Chất lượng công trình và quản lý vận hành.
- Tổng chi phí sở hữu nằm trong khả năng tài chính.
Đừng để các tiện ích như hồ bơi, phòng gym hay sảnh sang trọng làm lu mờ những yếu tố quan trọng hơn như chất lượng nước, thang máy, chỗ đỗ xe, hệ thống phòng cháy chữa cháy và khả năng vận hành tòa nhà.
Nếu mua để cho thuê
Người mua cần khảo sát thị trường thuê trước khi quyết định.
Không nên lấy mức giá cho thuê cao nhất của một căn hộ trong dự án làm căn cứ tính lợi nhuận. Hãy khảo sát nhiều căn có diện tích, nội thất và vị trí tương đồng; xác định thời gian trống phòng, phí quản lý, chi phí sửa chữa và chi phí môi giới.
Công thức cơ bản:
Lợi suất cho thuê gộp = Tiền thuê một năm / Tổng giá mua × 100%
Để đánh giá sát thực tế hơn, cần tính thêm tỷ lệ lấp đầy và chi phí vận hành:
Thu nhập ròng = Tiền thuê thực thu – Chi phí vận hành – Chi phí sửa chữa và các khoản liên quan.
Một căn hộ có giá mua thấp nhưng khó cho thuê hoặc phải đầu tư nội thất lớn chưa chắc hiệu quả hơn căn hộ có giá cao hơn nhưng nhu cầu thuê ổn định.
Nếu mua để tích lũy tài sản
Hãy quan tâm đến khả năng thanh khoản, pháp lý, chất lượng khu dân cư và tính bền vững của nhu cầu sử dụng.
Không nên mua chỉ vì nghe thông tin một khu vực sắp tăng giá. Những yếu tố như hạ tầng, tiện ích, việc làm, mật độ dân cư và nguồn cung tương lai cần được đánh giá cùng nhau.
7 bước kiểm tra trước khi mua chung cư Đà Nẵng
Dù ngân sách chỉ 1 tỷ đồng hay trên 5 tỷ đồng, các bước kiểm tra cơ bản vẫn không thay đổi.
- Bước 1: Xác định tổng ngân sách thực tế: Tách riêng tiền mua căn hộ, chi phí giao dịch, nội thất và khoản dự phòng. Không dùng toàn bộ tiền tích lũy để đặt cọc.
- Bước 2: Xác định khu vực phù hợp: Chọn khu vực dựa trên nơi làm việc, trường học, gia đình và lịch sinh hoạt. Nên khảo sát tuyến đường vào giờ cao điểm.
- Bước 3: Xác minh loại hình căn hộ: Phân biệt căn hộ ở, nhà ở xã hội, căn hộ du lịch, officetel và sản phẩm trong tổ hợp hỗn hợp. Không phải mọi sản phẩm có hình thức giống căn hộ đều có cùng công năng hoặc quyền sở hữu.
- Bước 4: Kiểm tra hồ sơ pháp lý: Với căn hộ đã bàn giao, kiểm tra giấy chứng nhận, tình trạng thế chấp, nghĩa vụ tài chính và quyền chuyển nhượng. Với căn hộ hình thành trong tương lai, kiểm tra hồ sơ dự án, điều kiện đưa vào kinh doanh, bảo lãnh ngân hàng nếu thuộc trường hợp áp dụng và hợp đồng mua bán.
- Bước 5: Kiểm tra chất lượng căn hộ và tòa nhà: Quan sát tường, trần, sàn, cửa, hệ thống điện nước, nhà vệ sinh, ban công, thang máy, hành lang và khu vực kỹ thuật. Nếu mua căn hộ đã qua sử dụng, nên kiểm tra dấu hiệu thấm, nứt, hư hỏng và các khoản phí còn tồn đọng.
- Bước 6: Đánh giá chi phí vận hành: Tìm hiểu phí quản lý, phí gửi xe, quỹ bảo trì, đơn vị vận hành và quy định của ban quản trị.
- Bước 7: Đọc kỹ hợp đồng trước khi đặt cọc: Làm rõ giá bán, phương thức thanh toán, thời điểm bàn giao, danh mục nội thất, trách nhiệm của các bên, điều kiện phạt cọc và xử lý vi phạm. Không nên chuyển tiền chỉ dựa trên lời giới thiệu hoặc bảng thông tin chưa được xác minh.
Những sai lầm thường gặp khi mua chung cư theo ngân sách
Chọn căn hộ chỉ vì giá rẻ: Giá thấp có thể đến từ vị trí xa, công trình đã cũ, căn hộ thiếu tiện ích, pháp lý chưa hoàn thiện hoặc chủ nhà cần bán gấp. Người mua cần tìm hiểu nguyên nhân tạo ra mức giá thấp trước khi xem đó là cơ hội.
Dùng hết tiền tích lũy để mua nhà: Sau khi nhận nhà, gia đình vẫn cần tiền cho sinh hoạt, nội thất, sửa chữa và các tình huống bất ngờ. Một căn hộ vừa túi tiền nhưng khiến tài chính cạn kiệt có thể trở thành gánh nặng.
Mua căn hộ theo lời hứa lợi nhuận: Các thông tin như cam kết cho thuê, lợi nhuận cố định hoặc tăng giá trong thời gian ngắn cần được kiểm tra bằng hợp đồng và dữ liệu thực tế. Không nên sử dụng lợi nhuận quảng cáo làm căn cứ duy nhất để vay vốn hoặc đầu tư.
Không phân biệt căn hộ ở và sản phẩm lưu trú: Đây là sai lầm có thể ảnh hưởng trực tiếp đến quyền sử dụng và kế hoạch khai thác. Trước khi mua, cần xác định chính xác loại sản phẩm, mục đích sử dụng được phê duyệt và nội dung thể hiện trong hồ sơ pháp lý.
Câu Hỏi Thường Gặp Về Mua Chung Cư Đà Nẵng Theo Ngân Sách
Có 1 tỷ đồng có mua được chung cư tại Đà Nẵng không?
Có thể tìm thấy một số sản phẩm ở phân khúc vừa túi tiền, đặc biệt là nhà ở xã hội nếu người mua đáp ứng điều kiện, căn hộ diện tích nhỏ hoặc sản phẩm chuyển nhượng tại một số khu vực. Tuy nhiên, nguồn cung phù hợp ở mức giá này không đồng nghĩa với việc mọi người đều đủ điều kiện mua. Cần kiểm tra giá căn cụ thể và hồ sơ pháp lý.
Có 1,5 tỷ đồng nên mua chung cư ở khu vực nào?
Người mua có thể khảo sát Liên Chiểu, Cẩm Lệ và FPT City. Nên so sánh căn hộ đã bàn giao với sản phẩm đang xây dựng, đồng thời kiểm tra chi phí phát sinh và khả năng kết nối đến nơi làm việc.
Hai tỷ đồng có mua được căn hộ hai phòng ngủ tại Đà Nẵng không?
Có thể có một số lựa chọn tùy dự án, diện tích và tình trạng căn hộ, nhưng không nên mặc định mức giá này đủ mua căn hai phòng ngủ ở khu vực trung tâm hoặc ven biển. Người mua cần kiểm tra tin đăng thực tế và hồ sơ của từng căn.
Mua chung cư Đà Nẵng 2–3 tỷ nên chọn khu vực nào?
FPT City, Ngũ Hành Sơn, Cẩm Lệ và một số khu vực thuộc Sơn Trà là những nơi có thể đưa vào danh sách khảo sát. Lựa chọn phù hợp phụ thuộc vào nhu cầu ở, nơi làm việc, loại căn và khả năng thanh toán.
Trên 3 tỷ đồng có nên mua căn hộ ven sông Hàn không?
Có thể cân nhắc nếu người mua ưu tiên vị trí trung tâm, cảnh quan và khả năng kết nối. Tuy nhiên, cần phân biệt căn hộ có mặt tiền trực tiếp ven sông, căn hộ có tầm nhìn hướng sông và căn hộ chỉ nằm gần sông. Giá bán và giá trị sử dụng của các nhóm này không giống nhau.
Nên mua chung cư mới hay căn hộ đã qua sử dụng?
Căn hộ mới có thể phù hợp với người muốn sử dụng công trình và tiện ích mới, nhưng cần kiểm tra tiến độ, pháp lý và điều kiện bàn giao. Căn hộ đã qua sử dụng có lợi thế được kiểm tra trực tiếp chất lượng, cộng đồng cư dân và hoạt động quản lý. Không có lựa chọn nào tốt hơn trong mọi trường hợp.
Có nên vay ngân hàng để mua chung cư Đà Nẵng?
Có thể vay nếu thu nhập ổn định, khoản trả nợ nằm trong khả năng chi trả và người mua có quỹ dự phòng. Cần tính toán cả trường hợp lãi suất tăng sau thời gian ưu đãi, thay vì chỉ dựa vào khoản thanh toán ban đầu.
Khi mua chung cư Đà Nẵng cần kiểm tra giấy tờ gì?
Tùy loại sản phẩm và tình trạng dự án, cần kiểm tra hồ sơ pháp lý dự án, hợp đồng mua bán, giấy chứng nhận nếu đã được cấp, tình trạng thế chấp, nghĩa vụ tài chính và điều kiện chuyển nhượng. Với nhà ở xã hội, cần kiểm tra thêm điều kiện mua và quy định chuyển nhượng áp dụng.
Chọn căn hộ phù hợp quan trọng hơn chọn căn hộ đắt nhất
Mua chung cư Đà Nẵng theo ngân sách là bài toán cân bằng giữa khả năng tài chính, vị trí, công năng và chất lượng tài sản.
- Với 1–2 tỷ đồng, nên tập trung vào Liên Chiểu, Cẩm Lệ và FPT City; ưu tiên căn hộ vừa túi tiền, pháp lý rõ ràng và chi phí vận hành phù hợp.
- Với 2–3 tỷ đồng, có thể mở rộng lựa chọn sang các dự án thương mại, căn hộ thứ cấp và một số khu vực có kết nối thuận tiện hơn.
- Với trên 3 tỷ đồng, người mua có thêm cơ hội khảo sát các dự án tại Sơn Trà, Ngũ Hành Sơn và Hải Châu, nhưng cần đánh giá kỹ giá trị thực, loại hình sản phẩm và tính thanh khoản.
Một căn hộ tốt không nhất thiết phải nằm ở vị trí đắt nhất thành phố. Đó là căn hộ mà gia đình có thể sử dụng hiệu quả, duy trì tài chính ổn định và yên tâm về pháp lý trong dài hạn.
Thay vì hỏi “mua được căn hộ nào với số tiền này?”, hãy bắt đầu bằng câu hỏi: “Căn hộ nào phù hợp nhất với cách sống và khả năng tài chính của gia đình tôi trong 5–10 năm tới?”
Đó mới là nền tảng của một quyết định mua nhà bền vững.